Historia kolizji samochodu – jak ją sprawdzić i ocenić ryzyko?
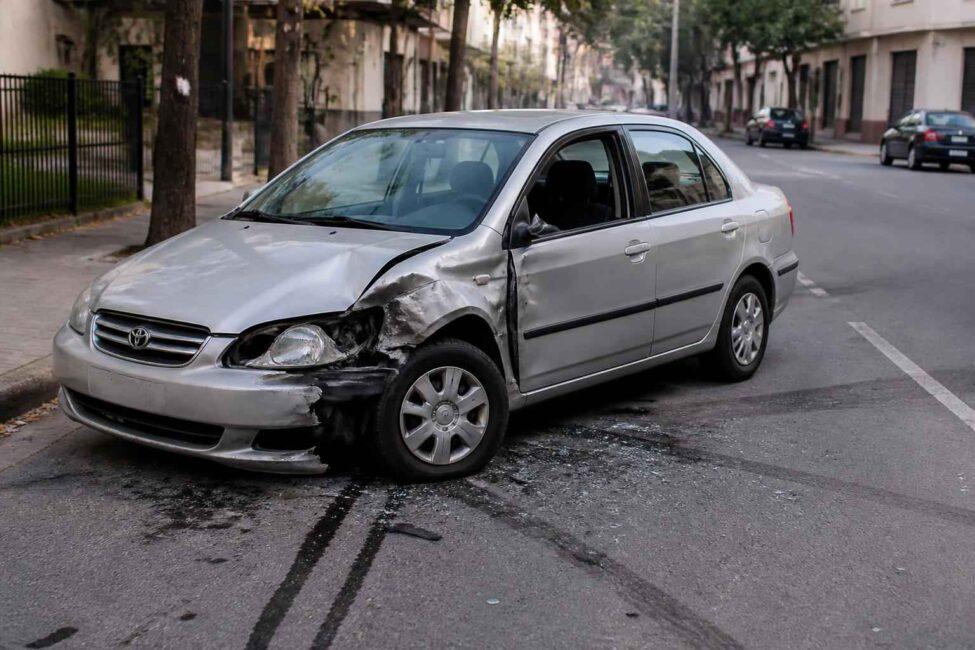
Zakup auta używanego z przeszłością zdarzeniową nie musi być błędem, ale wymaga większej ostrożności niż wybór samochodu bez znanych szkód. Sam wpis o kolizji nie mówi jeszcze, czy pojazd został naprawiony prawidłowo, czy tylko szybko przygotowano go do sprzedaży.
Najważniejsze są: zakres uszkodzeń, jakość naprawy, kompletność dokumentacji oraz obecny stan techniczny auta. Historia kolizji samochodu powinna być więc punktem wyjścia do oględzin, a nie automatycznym wyrokiem ani powodem do negocjowania ceny „na oko”.
Czym jest historia kolizji samochodu i dlaczego jest kluczowa?
Historia kolizji to zbiór informacji o zdarzeniach, w których pojazd mógł zostać uszkodzony. Może obejmować zarówno niewielkie otarcie zderzaka, jak i poważną szkodę likwidowaną z ubezpieczenia. W praktyce dane pochodzą z różnych źródeł: dokumentów naprawy, historii ubezpieczeniowej, aukcji samochodowych, serwisów, stacji kontroli pojazdów oraz baz tworzonych na podstawie numeru VIN.
Trzeba jednak pamiętać, że żadne pojedyncze źródło nie musi zawierać pełnej historii. Drobna naprawa wykonana prywatnie może nie pojawić się w rejestrze ubezpieczyciela. Z kolei zdjęcie z aukcji lub zapis szkody może nie wyjaśniać, które elementy wymieniono i jak przeprowadzono naprawę.
W języku potocznym często używa się zamiennie określeń „kolizja” i „wypadek”. W znaczeniu prawnym różnica dotyczy przede wszystkim skutków zdarzenia:
| Kryterium | Kolizja | Wypadek |
|---|---|---|
| Skutki dla osób | Zwykle brak obrażeń wymagających poważnej pomocy medycznej | Obrażenia ciała lub śmierć uczestnika |
| Uszkodzenia | Najczęściej ograniczone do pojazdów lub mienia | Mogą obejmować samochody, infrastrukturę i elementy konstrukcyjne auta |
| Dokumentacja | Oświadczenie sprawców, notatka lub dokumenty ubezpieczyciela | Częściej pojawia się dokumentacja służb i postępowania wyjaśniającego |
| Znaczenie dla kupującego | Zależy od zakresu szkody i jakości naprawy | Zwykle wymaga dokładniejszej diagnostyki i weryfikacji bezpieczeństwa |
Nie należy wyciągać wniosku, że każda „kolizja” była błaha. Samo określenie nie pokazuje, czy ucierpiały podłużnice, słupki, punkty mocowania zawieszenia albo kurtyny powietrzne. W dokumentach ubezpieczeniowych równie istotne może być to, czy szkoda była częściowa, całkowita, naprawiona w serwisie oraz jakie elementy objęto kosztorysem.
Jak sprawdzić historię pojazdu? Metody i narzędzia
Najbezpieczniej łączyć kilka źródeł. Raport VIN, dokumenty przedstawione przez sprzedawcę i niezależna diagnostyka powinny tworzyć spójny obraz. Jeżeli każde źródło mówi coś innego, nie należy zakładać, że rozbieżność wynika wyłącznie z błędu administracyjnego.
Sprawdzanie po numerze VIN
Numer VIN pozwala powiązać informacje z konkretnym egzemplarzem. Przed zamówieniem raportu trzeba porównać VIN z kilku miejsc: tabliczki znamionowej, pola na nadwoziu, dokumentów oraz odczytu z urządzenia diagnostycznego, jeśli jest dostępny. Różnica choćby jednego znaku może oznaczać pomyłkę albo poważniejszy problem z tożsamością pojazdu.
Raport historii pojazdu może zawierać między innymi:
- odnotowane szkody i ich orientacyjny zakres,
- zdjęcia auta sprzed naprawy,
- zapisy przebiegu,
- informacje o zmianach właściciela lub przeznaczeniu pojazdu,
- dane z aukcji i archiwalnych ogłoszeń,
- sygnały dotyczące importu, kradzieży albo statusu pojazdu.
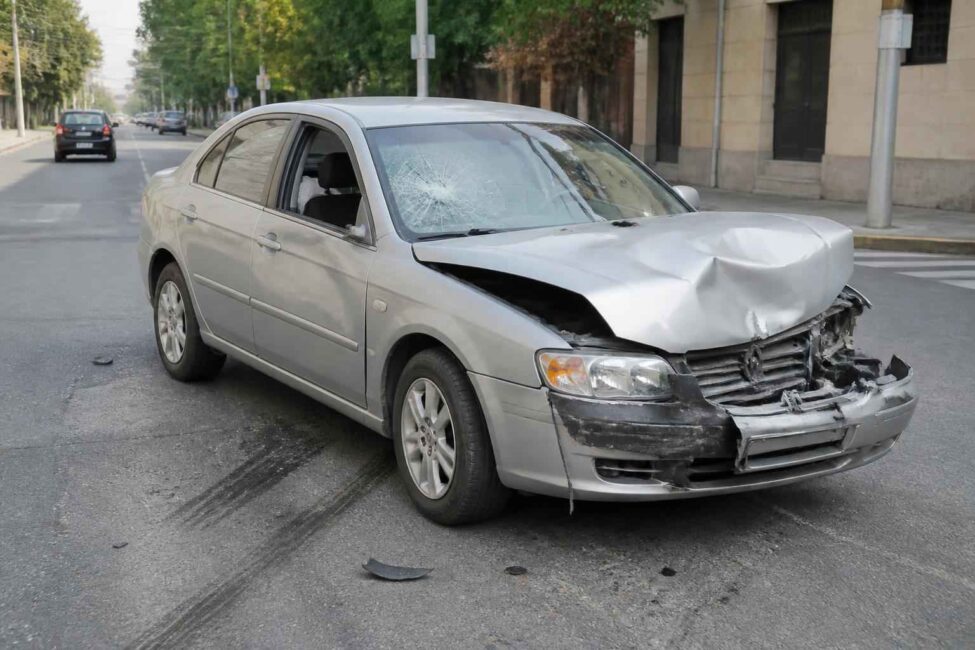
Taki dokument warto czytać jako materiał do dalszej weryfikacji. Zdjęcie pokazujące uszkodzony przód nie odpowiada samo w sobie na pytanie, czy wymieniono chłodnice, elementy pasa przedniego, podłużnice i czujniki systemów wspomagających. Z kolei zapis „szkoda całkowita” może mieć inne znaczenie w zależności od kraju, ubezpieczyciela i sposobu rozliczenia.
Nie każda płatna baza będzie równie użyteczna dla każdego auta. Sam raport nie powinien być traktowany jako dowód bezwypadkowości ani jako ekspertyza techniczna. Jeżeli sprzedawca nie chce podać numeru VIN przed oględzinami lub przedstawia jedynie fragment raportu, jest to sygnał, aby zachować większą ostrożność.
Korzystanie z baz danych i UFG
W Polsce część informacji można sprawdzić w usłudze „Historia Pojazdu”, która korzysta między innymi z danych państwowych. W zależności od pojazdu dostępne mogą być informacje o przebiegu, badaniach technicznych, statusie rejestracji czy niektórych zdarzeniach. Zakres danych nie jest jednak równoznaczny z kompletną historią wszystkich napraw i kolizji.
UFG gromadzi informacje związane z ubezpieczeniami komunikacyjnymi i szkodami z polis OC. Dostęp do konkretnych danych zależy od uprawnień oraz celu zapytania. Nie należy zakładać, że osoba oglądająca auto otrzyma z tej bazy pełną, publiczną historię szkód dowolnego pojazdu. Ubezpieczyciele mogą także korzystać z własnych systemów oceny ryzyka, w tym z historii ubezpieczeniowej właściciela.
Warto poprosić sprzedawcę o:
- numer VIN i możliwość porównania go z autem,
- faktury lub kosztorysy naprawy,
- zdjęcia pojazdu przed naprawą,
- potwierdzenie wymiany elementów bezpieczeństwa,
- informacje o wykonanych pomiarach geometrii,
- dokumenty przeglądów i serwisowania po szkodzie.
Brak części dokumentów nie dowodzi automatycznie złej naprawy. Powinien jednak wpływać na ocenę ryzyka i cenę, szczególnie gdy sprzedawca jednocześnie zapewnia o bezproblemowej przeszłości. W razie wątpliwości można skonsultować dokumentację z niezależnym serwisem. Przydatne informacje o oględzinach i ocenie auta używanego publikuje także Tobi-Car Bydgoszcz.
Największą wartość ma zgodność informacji. Jeśli raport wskazuje uszkodzenie tylnej części, a sprzedawca mówi o lekkim otarciu przodu, trzeba wyjaśnić tę sprzeczność przed podpisaniem umowy. Nie wystarczy dopisek „samochód bezwypadkowy”, gdy dokumenty opisują szkodę lub naprawę blacharską.
Jak historia kolizji wpływa na wartość samochodu?
Auto po kolizji może być sprawne technicznie, ale jego wartość rynkowa zwykle zależy od większej liczby czynników niż w przypadku porównywalnego egzemplarza bez szkody. Kupujący uwzględniają nie tylko wygląd, lecz także ryzyko ukrytych wad, trudniejszą odsprzedaż, ograniczoną historię napraw i możliwe problemy z ubezpieczeniem.
Największe znaczenie mają:
- miejsce i zakres uszkodzeń,
- ingerencja w elementy konstrukcyjne,
- uruchomienie poduszek lub napinaczy pasów,
- jakość użytych części,
- sposób i kompletność naprawy,
- wiek, przebieg oraz popularność modelu,
- dostępność dokumentacji,
- zgodność obecnego stanu z opisem szkody.
Wymiana błotnika i lakierowanie jednego elementu to zupełnie inna sytuacja niż naprawa słupka, podłużnicy czy mocowania zawieszenia. W pierwszym przypadku ryzyko może być ograniczone, jeśli prace wykonano prawidłowo. W drugim potrzebne są pomiary i dokumentacja potwierdzająca zachowanie geometrii nadwozia. Samodzielne oględziny lakieru nie wystarczą.
Nie istnieje uniwersalny procent, o który każde auto powypadkowe powinno być tańsze. Utrata wartości handlowej zależy od konkretnego egzemplarza i lokalnego rynku. Można jednak porównać kilka podobnych samochodów: zbliżony rocznik, silnik, przebieg, wyposażenie i pochodzenie. Następnie należy odjąć nie tylko koszt widocznej naprawy, ale również premię za ryzyko, które przejmie kupujący.
Przykładowo, jeżeli auto bez historii szkody kosztuje na rynku podobną kwotę, pojazd po naprawie powinien mieć cenę uzasadniającą brak dokumentacji, trudniejszą odsprzedaż i ewentualne wydatki diagnostyczne. Nie oznacza to, że sprzedawca musi oddać pełny koszt dawnej naprawy. Cena musi jednak rekompensować realne ryzyko, a nie tylko wyglądać atrakcyjnie w ogłoszeniu.
W praktyce tanie auto po niewielkiej szkodzie może okazać się rozsądnym zakupem. Ta sama strategia przestaje działać, gdy niska cena wynika z poważnej ingerencji w konstrukcję, nieprawidłowego montażu systemów bezpieczeństwa lub braku możliwości ustalenia, co naprawdę wydarzyło się z pojazdem. Potencjalna oszczędność na zakupie może wtedy zniknąć przy pierwszej większej naprawie albo podczas odsprzedaży.
Warto odróżnić wycenę rynkową od roszczenia o utratę wartości handlowej. W postępowaniu odszkodowawczym znaczenie mogą mieć okoliczności szkody, zakres odpowiedzialności i opinia rzeczoznawcy. To nie jest obszar, w którym należy opierać się wyłącznie na internetowym kalkulatorze. W sprawach dotyczących odszkodowania i odpowiedzialności warto korzystać z aktualnych źródeł oraz profesjonalnej konsultacji prawnej.
Wpływ historii kolizji na ubezpieczenie OC i AC
Sama historia uszkodzeń pojazdu nie działa na ubezpieczenie zawsze w taki sam sposób. Trzeba rozdzielić trzy kwestie: historię szkód właściciela, stan konkretnego samochodu oraz zakres wybranej polisy.
Cena OC jest ustalana między innymi na podstawie danych właściciela i użytkowników, parametrów auta, miejsca zamieszkania oraz historii ubezpieczeniowej. Szkoda spowodowana przez kierowcę może wpłynąć na utratę zniżek lub podwyższenie składki przy kolejnym ubezpieczeniu. Mechanizm bonus-malus nie jest jednak identyczny u każdego ubezpieczyciela, dlatego ogólne twierdzenie, że „auto po kolizji zawsze ma droższe OC”, byłoby zbyt dużym uproszczeniem.
W przypadku AC ubezpieczyciel może dokładniej ocenić stan pojazdu, jego wartość i wcześniejsze uszkodzenia. Znaczenie mają ogólne warunki ubezpieczenia, sposób ustalenia sumy ubezpieczenia, udział własny oraz wyłączenia odpowiedzialności. Przy aucie po poważnej naprawie mogą pojawić się dodatkowe wymagania dotyczące dokumentacji, oględzin albo wyceny. Nie wolno zakładać, że każda przyszła szkoda zostanie rozliczona tak, jak w samochodzie bez wcześniejszych uszkodzeń.
Przed zakupem warto sprawdzić, czy:
- ubezpieczyciel zna faktyczny stan auta,
- wartość pojazdu w polisie odpowiada jego realnej wartości rynkowej,
- wcześniejsza szkoda nie wpływa na zakres ochrony,
- warunki AC obejmują części zamienne i sposób naprawy,
- w umowie nie ma niejasnych ograniczeń dotyczących pojazdu po szkodzie.
Dobrą historię ubezpieczeniową buduje przede wszystkim bezszkodowa jazda, wybór zakresu adekwatnego do potrzeb i rzetelne podawanie danych ubezpieczycielowi. Unikanie zgłoszenia szkody tylko po to, aby zachować zniżkę, nie zawsze jest opłacalne. Zanim kierowca podejmie taką decyzję, powinien porównać koszt naprawy, możliwy wpływ na składkę i konsekwencje braku dokumentacji.
Praktyczne porady: Co robić przy zakupie auta z historią kolizji?
Decyzję należy podejmować dopiero po połączeniu trzech elementów: dokumentów, oględzin i jazdy próbnej. Żaden z nich nie zastępuje pozostałych. Raport może pokazać dawną szkodę, ale nie wykaże luzu w zawieszeniu. Jazda próbna może być poprawna, lecz nie potwierdzi geometrii struktury nadwozia. Z kolei ładny lakier nie świadczy o prawidłowym montażu poduszek.
Checklist diagnostyczny przed zakupem
Najlepiej oglądać samochód w dobrym świetle, po umyciu i na równej nawierzchni. Jeżeli sprzedawca nie zgadza się na wizytę w wybranej przez kupującego stacji kontroli pojazdów lub niezależnym serwisie, nie warto tłumaczyć tego wyłącznie oszczędnością czasu. To podstawowy etap ograniczania ryzyka.
- Potwierdź tożsamość auta. Porównaj numer VIN na nadwoziu, w dokumentach i raporcie. Sprawdź, czy oznaczenia nie noszą śladów ingerencji.
- Przeanalizuj dokumenty szkody. Ustal, które elementy były uszkodzone, czy uruchomiły się poduszki i jakie części zamontowano podczas naprawy.
- Obejrzyj nadwozie. Zwróć uwagę na różnice w odcieniu lakieru, nierówne szczeliny, ślady demontażu, nadmiar lakieru i nietypowe mocowania.
- Sprawdź podwozie i zawieszenie. Obejrzyj wycieki, osłony, elementy mocujące, stan felg oraz zużycie opon. Nierówne zużycie może wskazywać na problem z geometrią, ale nie zastępuje pomiaru.
- Zweryfikuj elektronikę i bezpieczeństwo. Sprawdź kontrolki po uruchomieniu silnika, działanie pasów, poduszek, czujników i systemów wspomagających. Diagnostykę błędów wykonaj urządzeniem odpowiedniej klasy.
- Wykonaj jazdę próbną. Posłuchaj zawieszenia, sprawdź prowadzenie, hamowanie, działanie sprzęgła lub skrzyni oraz powrót kierownicy po skręcie.
- Zleć niezależną diagnostykę. Przy podejrzeniu uszkodzeń konstrukcyjnych potrzebne są pomiary geometrii i ocena osoby z odpowiednim sprzętem. W razie poważnych wątpliwości warto zamówić opinię rzeczoznawcy samochodowego.
Podstawowe sprawdzenie grubości powłoki lakierniczej może pomóc znaleźć elementy ponownie lakierowane, ale nie określi jakości naprawy konstrukcji. Podobnie odczyt komputera nie daje gwarancji, że poduszki powietrzne i napinacze zostały prawidłowo zamontowane. W tych obszarach potrzebna jest diagnostyka, a nie tylko oględziny kupującego.
Szczególnej ostrożności wymagają ślady naprawy słupków, progów, podłużnic, dachu, punktów mocowania zawieszenia oraz stref zgniotu. Jeżeli nie ma dokumentacji pomiarowej, a sprzedawca nie zgadza się na niezależną ekspertyzę, rozsądniej zrezygnować z transakcji niż próbować rekompensować niepewność dużym rabatem.
Jak negocjować cenę ze sprzedawcą?
Skuteczna negocjacja nie polega na wskazaniu dowolnej rysy i zażądaniu obniżki. Najpierw trzeba ustalić, co jest faktem, a co tylko przypuszczeniem. Pomocne są konkretne argumenty: brak faktur, niezgodność raportu z deklaracją, konieczność wykonania pomiarów, różnice w lakierze, nieudokumentowana wymiana elementów bezpieczeństwa lub ograniczona możliwość późniejszej odsprzedaży.
Przed rozmową warto porównać ceny podobnych samochodów bez historii szkody oraz oszacować koszty niezbędnej diagnostyki. Nie należy przedstawiać hipotetycznych wydatków jako pewnej naprawy. Lepsze jest stwierdzenie: „ten element wymaga sprawdzenia, a koszt i ryzyko pozostają po stronie kupującego”, niż formułowanie niepopartych dowodami wyliczeń.
Sprzedawca, który zna historię auta i udostępnia dokumenty, może oczekiwać ceny wyższej niż osoba ukrywająca szkodę. Przejrzystość ma wartość, ale nie usuwa ryzyka technicznego. Nawet przy pełnej dokumentacji należy sprawdzić samochód niezależnie.
Jeżeli auto ma drobną, dobrze udokumentowaną szkodę, a diagnostyka nie wykazuje problemów, zakup może być racjonalny. Jeśli naprawa jest niepewna, decyzja powinna zależeć od wyniku ekspertyzy, nie od samej deklaracji sprzedawcy. Przy podejrzeniu naruszenia konstrukcji, nieprawidłowego działania systemów bezpieczeństwa albo manipulacji przy VIN najbezpieczniejszą rekomendacją jest rezygnacja z zakupu.
Gdy samochód okaże się powypadkowy dopiero po transakcji, trzeba zebrać ogłoszenie, korespondencję, raport, dokumenty i opinię diagnostyczną. Dalsze kroki zależą od treści umowy, rodzaju niezgodności i okoliczności sprzedaży. W sprawach prawnych nie warto opierać się na ogólnych poradach z internetu; potrzebna może być konsultacja prawnika.
Nie każdy samochód po kolizji jest złą inwestycją. Dobrym wyborem może być egzemplarz z jasno opisanym zakresem szkody, naprawą udokumentowaną fakturami, poprawnymi pomiarami i ceną uwzględniającą przyszłą odsprzedaż. Złym wyborem pozostaje auto, którego historię trzeba rekonstruować z domysłów, a sprzedawca unika niezależnej kontroli.
Historia kolizji samochodu powinna być oceniana nie przez samą obecność wpisu w raporcie, lecz przez jego znaczenie dla bezpieczeństwa, kosztów i wartości auta. Sprawdź VIN w kilku źródłach, porównaj dokumenty z rzeczywistym stanem, wykonaj diagnostykę i dopiero wtedy rozmawiaj o cenie. Jeśli uszkodzenia dotyczyły konstrukcji lub systemów bezpieczeństwa, nie próbuj oceniać ich wyłącznie na podstawie wyglądu nadwozia. Niezależna ekspertyza może kosztować mniej niż konsekwencje źle naprawionego samochodu.
Cześć! Mam na imię Kamil i serdecznie witam Cię na mojej małej, ale pełnej pasji przestrzeni w sieci – domore.com.pl. To tutaj, w zakamarkach mojego świata, dzielę się swoimi przemyśleniami, odkryciami i codziennymi inspiracjami, które nadają mojemu życiu niepowtarzalny smak. Blog ten powstał z myśli o tym, jak fascynujące może być życie, gdy tylko przestaniemy bać się zadawać pytania i szukać odpowiedzi na te drobne, ale i wielkie życiowe zagadki.
Na domore.com.pl nie znajdziesz jednego, utartego schematu tematycznego – jestem blogerem, który pisze o wszystkim, co przykuje jego uwagę. Od podróży do najdalszych zakątków świata, przez kulinarne eksperymenty, aż po refleksje nad kulturą, technologią i codziennymi sprawami. Czy kiedykolwiek zastanawiałeś się, co sprawia, że pewne miejsca stają się dla nas prawdziwymi domami, nawet jeśli dzielą je tysiące kilometrów? Albo jak małe, codzienne doświadczenia mogą przeobrazić zwykły dzień w niezapomnianą przygodę? Na mojej stronie znajdziesz właśnie takie historie – opowieści pełne emocji, szczerych przemyśleń i praktycznych porad, które mogą pomóc spojrzeć na świat z innej perspektywy.